毎年、会社から渡される年末調整の書類。「去年と同じように書けばいい」と思っていませんか?
2026年(令和8年)の年末調整では、基礎控除や給与所得控除、扶養家族の所得要件などが変わります。 さらに、23歳未満の扶養親族がいる人には、生命保険料控除の新しい特例もあります。
この記事では、2025年との違いを整理しながら、「結局、自分は何を確認すればいいのか?」を初心者向けに解説します。
※この記事は2026年10月11日時点の国税庁公表情報に基づいています。
2026年の年末調整、結局何が変わった?
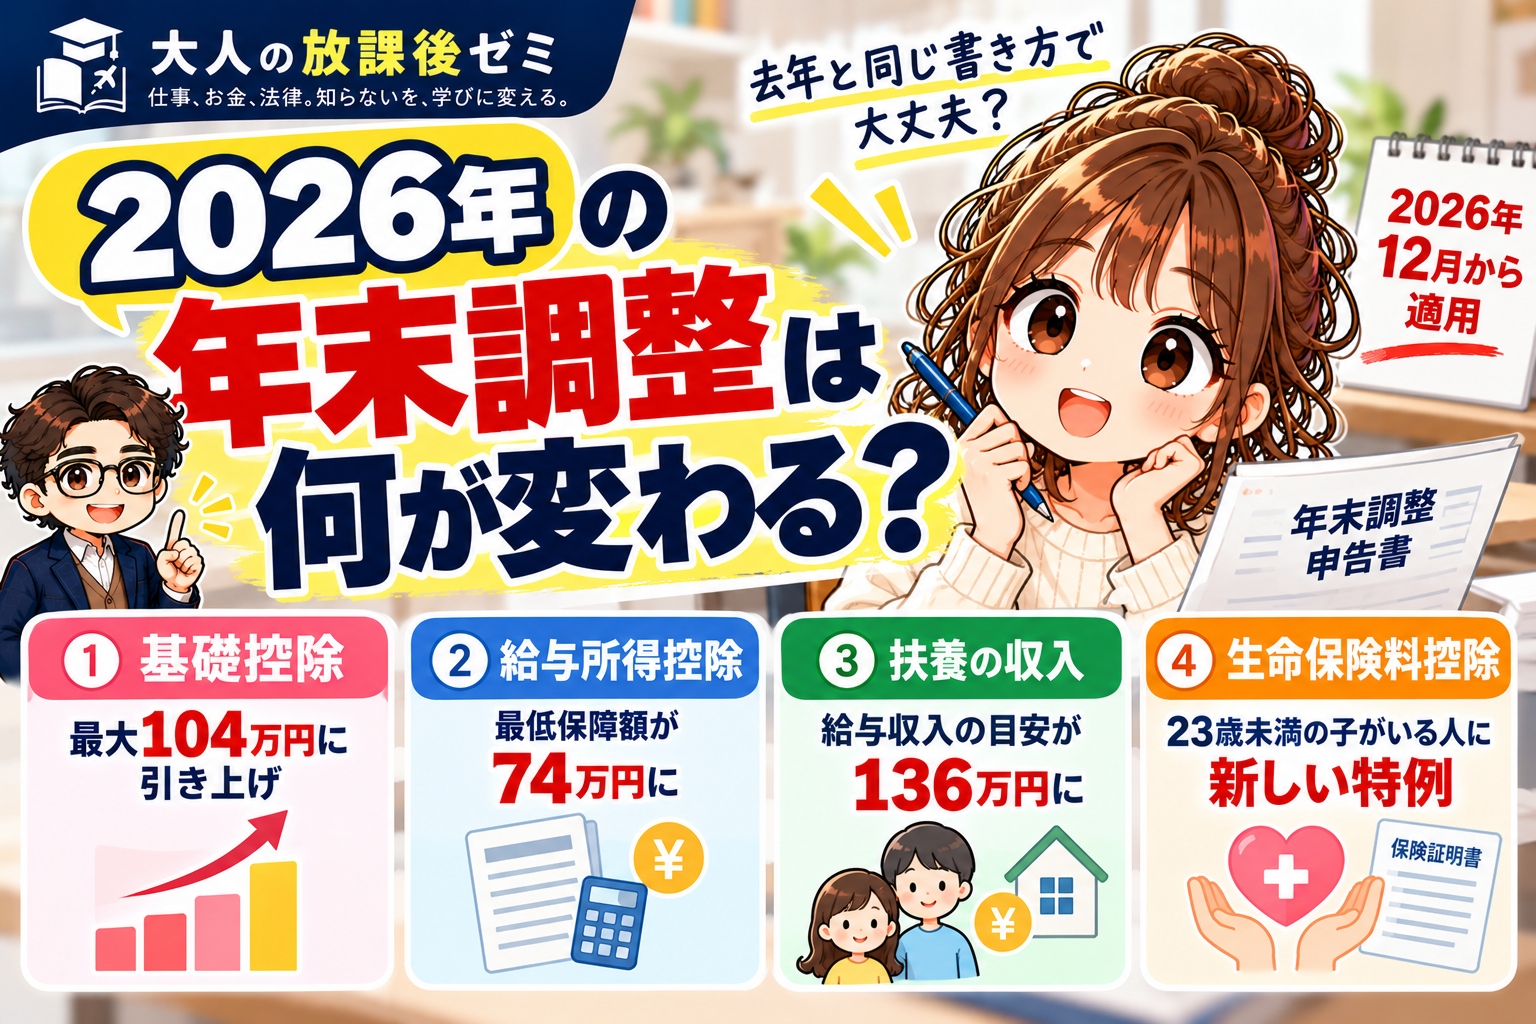
2026年の年末調整で、特に確認しておきたい変更点は次の4つです。
● 基礎控除: 所得に応じて最大104万円に引き上げ
● 給与所得控除: 最低保障額が65万円から74万円に引き上げ
● 扶養親族等の所得要件: 給与収入だけの場合の目安が123万円から136万円に変更
● 生命保険料控除: 23歳未満の扶養親族がいる場合の特例を創設
これらのうち、基礎控除などの主な改正は、原則として2026年12月1日に施行され、2026年分の所得税から適用されます。
「12月から変わるなら、1月から11月の給与は関係ないの?」と思うかもしれません。
実は、2026年11月までの毎月の源泉徴収事務には今回の改正による変更がなくても、12月の年末調整では、2026年分の年間所得税を新しいルールで精算します。
そもそも年末調整とは、毎月の給与から概算で天引きされた所得税と、1年間の正しい所得税額との差額を精算する手続きです。
払い過ぎていれば還付され、不足していれば追加で徴収される場合があります。
変更① 基礎控除は最大104万円に
基礎控除とは?
基礎控除は、所得税を計算するときに、一定額を所得から差し引ける仕組みです。
例えば、所得が300万円で基礎控除が104万円なら、ほかの控除を考慮する前の計算では、300万円から104万円を差し引きます。
ただし、104万円がそのまま戻ってくるわけではありません。
基礎控除は税金そのものを差し引く「税額控除」ではなく、税金を計算するもとになる所得を減らす「所得控除」です。
2026年分の基礎控除額
2026年分の基礎控除額は、本人の合計所得金額に応じて次のようになります。
● 489万円以下:104万円
● 489万円超~655万円以下:67万円
● 655万円超~2,350万円以下:62万円
● 2,350万円超~2,400万円以下:48万円
● 2,400万円超~2,450万円以下:32万円
● 2,450万円超~2,500万円以下:16万円
● 2,500万円超:0円
※原則として居住者に適用される2026年分の金額です。
ここで注意したいのが、判定に使うのは「年収」ではなく「合計所得金額」だということです。
会社員の場合、一般に給与収入から給与所得控除を差し引いた金額が給与所得となります。副業などほかの所得があれば、それらも考慮する必要があります。
2025年との違い
2025年分も、すでに基礎控除の見直しが行われていました。
例えば、2025年分の基礎控除は、合計所得金額132万円以下なら95万円、132万円超~336万円以下なら88万円、336万円超~489万円以下なら68万円でした。
2026年分は、合計所得金額489万円以下の人について104万円になります。
つまり、2025年から2026年への増加額は、本人の所得によって異なります。
「去年は全員58万円、今年は全員104万円」という説明は正しくありません。
自分の控除額は、2026年分の基礎控除申告書で確認しましょう。
変更② 給与所得控除の最低保障額は74万円に
給与所得控除とは?
給与所得控除は、会社員やパート・アルバイトなど、給与を受け取る人の所得を計算する際に、給与収入から差し引く金額です。
自営業者が仕事に必要な経費を差し引くのと似た役割がありますが、給与所得控除は法律で定められた計算方法によって決まります。
2025年分の最低保障額は65万円でしたが、2026年分は74万円に引き上げられました。
ただし、給与所得控除は給与収入に応じて計算されます。
すべての会社員の控除額が、一律9万円増えるわけではありません。
「年収178万円の壁」とは?
今回の改正では「178万円」という数字も注目されています。
給与収入だけでほかに所得がない人について、2026年分は次のように考えられます。
● 給与所得控除の最低保障額:74万円
● 基礎控除の最大額:104万円
● 合計:178万円
そのため、これらの条件を満たす居住者であれば、給与収入178万円以下では原則として所得税がかからないことになります。
ただし、ここで誤解してはいけないのが、178万円は「すべての負担がなくなる金額」ではないことです。
住民税には別の仕組みがあり、健康保険や厚生年金などの社会保険も、所得税とは異なる条件で加入や扶養を判定します。
「178万円までは税金も保険料もゼロ」と考えないようにしましょう。
変更③ 扶養家族の収入はいくらまで?
給与収入だけなら136万円が一つの目安
2026年分から、所得税の扶養控除の対象となる扶養親族の合計所得金額の要件は、原則として62万円以下になりました。
2025年分は58万円以下でした。
扶養される家族の収入が給与だけの場合、給与所得控除の最低保障額74万円を差し引くため、給与収入136万円以下が目安となります。
2025年分は123万円以下だったので、ここは大きな変更点です。
例えば、扶養している親のパート収入が年間130万円で、ほかに所得がない場合。
130万円から給与所得控除74万円を差し引くと、給与所得は56万円です。
この場合、所得要件の62万円以下を満たします。
ただし、実際に扶養控除を受けられるかどうかは、年齢、生計を一にしていることなど、ほかの条件も確認する必要があります。
16歳未満の子どもは扶養控除の対象外
「子どもがいれば、何歳でも扶養控除を受けられる」と思っている人もいるかもしれません。
しかし、通常の所得税の扶養控除は、原則としてその年の12月31日時点で16歳以上の扶養親族が対象です。
16歳未満の子どもは、通常の扶養控除の対象にはなりません。
一方で、生命保険料控除の新しい特例などでは、23歳未満の扶養親族が関係します。
制度によって子どもの年齢条件が違うことを押さえておきましょう。
19~22歳の子どもには別の控除も
大学生など、19歳以上23歳未満の子どもがアルバイトをしている家庭では「特定親族特別控除」も重要です。
2026年分は、一定の条件を満たす19歳以上23歳未満の親族について、合計所得金額が62万円を超えて123万円以下の場合に、所得に応じた特定親族特別控除を受けられる仕組みがあります。
給与収入だけなら、136万円超~197万円以下が対象範囲の目安です。
控除額は最大63万円ですが、収入が増えると段階的に減少します。
なお、この制度自体は2025年分から始まっており、2026年に初めて創設されたわけではありません。
社会保険の扶養とは別
ここは特に重要です。
税金の扶養に入れることと、健康保険の扶養に入れることは同じではありません。
所得税の扶養控除で136万円という目安が使われても、健康保険の扶養認定には別の収入基準や条件があります。
また、本人の勤務先や働き方によっては、自分で社会保険に加入する必要がある場合もあります。
働く時間や収入を調整するときは、税金と社会保険を分けて確認しましょう。
変更④ 子どもがいる人の生命保険料控除にも特例
2026年分の年末調整では、生命保険料控除にも新しい特例が設けられています。
対象となるのは、23歳未満の扶養親族がいる人です。
一定の新生命保険契約に係る一般生命保険料控除について、従来の上限4万円が、2026年分と2027年分は最大6万円になります。
ここでいう「新契約」とは、原則として2012年1月1日以後に締結した生命保険契約等のことです。
一方、2011年12月31日以前の旧契約には別の計算方法があります。新契約と旧契約の両方がある場合にも計算上のルールがあるため、控除証明書と申告書の計算欄を確認しましょう。
23歳未満の子どもがいれば誰でも対象?
年齢だけで決まるわけではありません。
原則として、23歳未満で、生計を一にし、合計所得金額が62万円以下などの扶養親族の要件を満たす必要があります。
2026年分の判定では、給与収入だけなら136万円以下が所得要件の目安です。
また、生命保険料控除を受けるには、対象となる保険料を本人が支払っていることなど、通常の控除要件も満たす必要があります。
控除額が2万円増えると、2万円戻ってくる?
いいえ。
一般生命保険料控除の上限が4万円から6万円になることは、税金が必ず2万円安くなるという意味ではありません。
所得控除が増えた場合の減税額は、本人の課税所得や適用される税率などによって変わります。
さらに、生命保険料控除全体の上限は、従来どおり12万円です。
「一般生命保険料控除の上限6万円」と「生命保険料控除全体の上限12万円」は区別して理解しましょう。
年末調整で提出前に確認したい5つのこと
2026年の年末調整では、次の5項目をチェックしておきましょう。
① 自分の年間所得見込み
1月から12月までの給与収入の見込みを確認しましょう。
転職した人や複数の勤務先から給与を受け取った人は、前職分などの確認も必要です。
副業などの所得がある場合は、給与収入だけで合計所得金額を判断しないようにしてください。
② 配偶者の所得見込み
配偶者控除や配偶者特別控除を受ける場合は、配偶者の所得見込みを確認します。
2026年分の配偶者控除の所得要件は原則62万円以下ですが、それを超えても配偶者特別控除の対象になる場合があります。
本人側にも所得制限があるため、配偶者の年収だけで判断しないことが大切です。
③ 扶養親族の年齢と所得
扶養している親や子どもがいる場合は、年齢と年間所得の見込みを確認しましょう。
特に19~22歳の子どもがアルバイトをしている家庭では、通常の扶養控除と特定親族特別控除のどちらに該当するかが重要です。
④ 生命保険料控除証明書
生命保険会社などから届く控除証明書を準備しましょう。
新契約・旧契約の区分や、23歳未満の扶養親族に関する特例の適用条件を確認してください。
⑤ 2026年分の申告書
前年の記入内容をそのまま写すのではなく、2026年分の様式や勤務先の年末調整システムで確認しましょう。
特に基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、保険料控除申告書などは、該当する控除に応じた記入が必要です。
提出期限は勤務先の案内に従ってください。
よくある質問
Q. 2026年は全員の税金が安くなる?
必ずしもそうとは限りません。
基礎控除などの引き上げによって所得税の負担が軽くなる人はいますが、本人の所得、ほかの控除、もともとの税額などによって影響は異なります。
また、控除額の増加がそのまま還付金額になるわけではありません。
Q. 年収178万円なら社会保険に入らなくてもいい?
いいえ。
178万円という数字は、今回の所得税の計算に関する目安です。
健康保険や厚生年金の加入要件とは別なので、勤務先の条件や働き方に応じて社会保険への加入が必要になる場合があります。
Q. 家族の年収が136万円以下なら必ず扶養に入れる?
いいえ。
136万円は、2026年分の所得税の扶養控除について、扶養親族の収入が給与だけの場合の所得要件の目安です。
年齢や生計関係などの要件があり、社会保険の扶養認定にも別の条件があります。
Q. 年末調整の書類を出し忘れたら?
まずは勤務先の担当者に相談しましょう。
年末調整後でも、源泉徴収票の作成・交付前など一定の時期であれば、勤務先が再計算できる場合があります。
また、控除の種類や本人の状況によっては、確定申告で控除を申告できる場合もあります。
提出を忘れたからといって、すべての控除を受ける機会が直ちになくなるわけではありません。
まとめ|2026年の年末調整は去年の書き方をそのまま使わない
2026年の年末調整では、基礎控除、給与所得控除、扶養親族の所得要件、生命保険料控除などに変更があります。
特に覚えておきたいのは次の4つです。
● 基礎控除は本人の合計所得金額に応じて最大104万円
● 給与所得控除の最低保障額は74万円
● 扶養親族の給与収入の目安は123万円から136万円へ
● 23歳未満の扶養親族がいる人には、一定の生命保険料控除の特例
大切なのは、「制度が変わったらしい」で終わらせず、自分の所得、家族の収入、保険の契約内容を確認することです。
年末調整は、毎年同じように見えても、適用される制度が変わることがあります。
今年は申告書を提出する前に、前年との違いを一度チェックしてみましょう。
参考資料・一次情報
● 国税庁「年末調整がよくわかるページ(令和8年分)」
https://www.nta.go.jp/users/gensen/nencho/
● 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
https://www.nta.go.jp/users/gensen/2026kiso/
● 国税庁「基礎控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
● 国税庁「給与所得控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
● 国税庁「扶養控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180_qa.htm
● 国税庁「生命保険料控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
● 国税庁「特定親族特別控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm
● 国税庁「令和8年分 年末調整Q&A」
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/qa.htm
コメント