銀行に100万円あります。
10年後も、通帳を見たら100万円あります。
「よかった。お金は減ってない」
そう思うかもしれません。
でも、少しだけ立ち止まって考えてみてください。
もし10年前に100万円で買えていたものが、10年後には100万円では買えなくなっていたら、どうでしょうか。
通帳に書かれた数字は、たしかに100万円のままです。
けれど、その100万円で「買えるもの」は減っているかもしれない。
これが、「名目上の金額」と「購買力」の違いです。
今回はここから、投資を始める前に一度考えておきたい「そもそも、お金の価値って何だろう?」という話をしてみます。
物価が上がると、同じ100万円の「買える量」は変わる
たとえば、物価が毎年2%ずつ上昇したと仮定します。
これはあくまで説明用のシミュレーションで、今後10年間の物価上昇率を予測したものではありません。
この条件で計算すると、現在の100万円と同じ購買力を10年後にも維持するには、約121万9,000円が必要になります。
反対に、10年後の100万円の購買力を現在のお金に置き換えると、
1,000,000円 ÷ 1.02の10乗 ≒ 約820,000円
となります。
つまり、銀行口座には同じ「100万円」と書かれていても、その100万円で買えるものの量は約18%減っている、という計算です。
もちろん、
「これから10年間、毎年2%ずつ物価が上がる」
と言っているわけではありません。
あくまで、
「お金の数字が変わらなくても、そのお金で買えるものは変わることがある」
ということを理解するための例です。
日本銀行は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。
また、2026年7月の日本銀行「経済・物価情勢の展望」では、生鮮食品を除く消費者物価指数について、政策委員の見通し中央値は、
2026年度 +2.5%
2027年度 +2.4%
2028年度 +2.0%
となっています。
この数字を10年間そのまま延長して考えることはできません。
ただ、
物価そのものが動く以上、「円でいくら持っているか」だけでは資産の価値をすべて表せない
ということは知っておきたいところです。
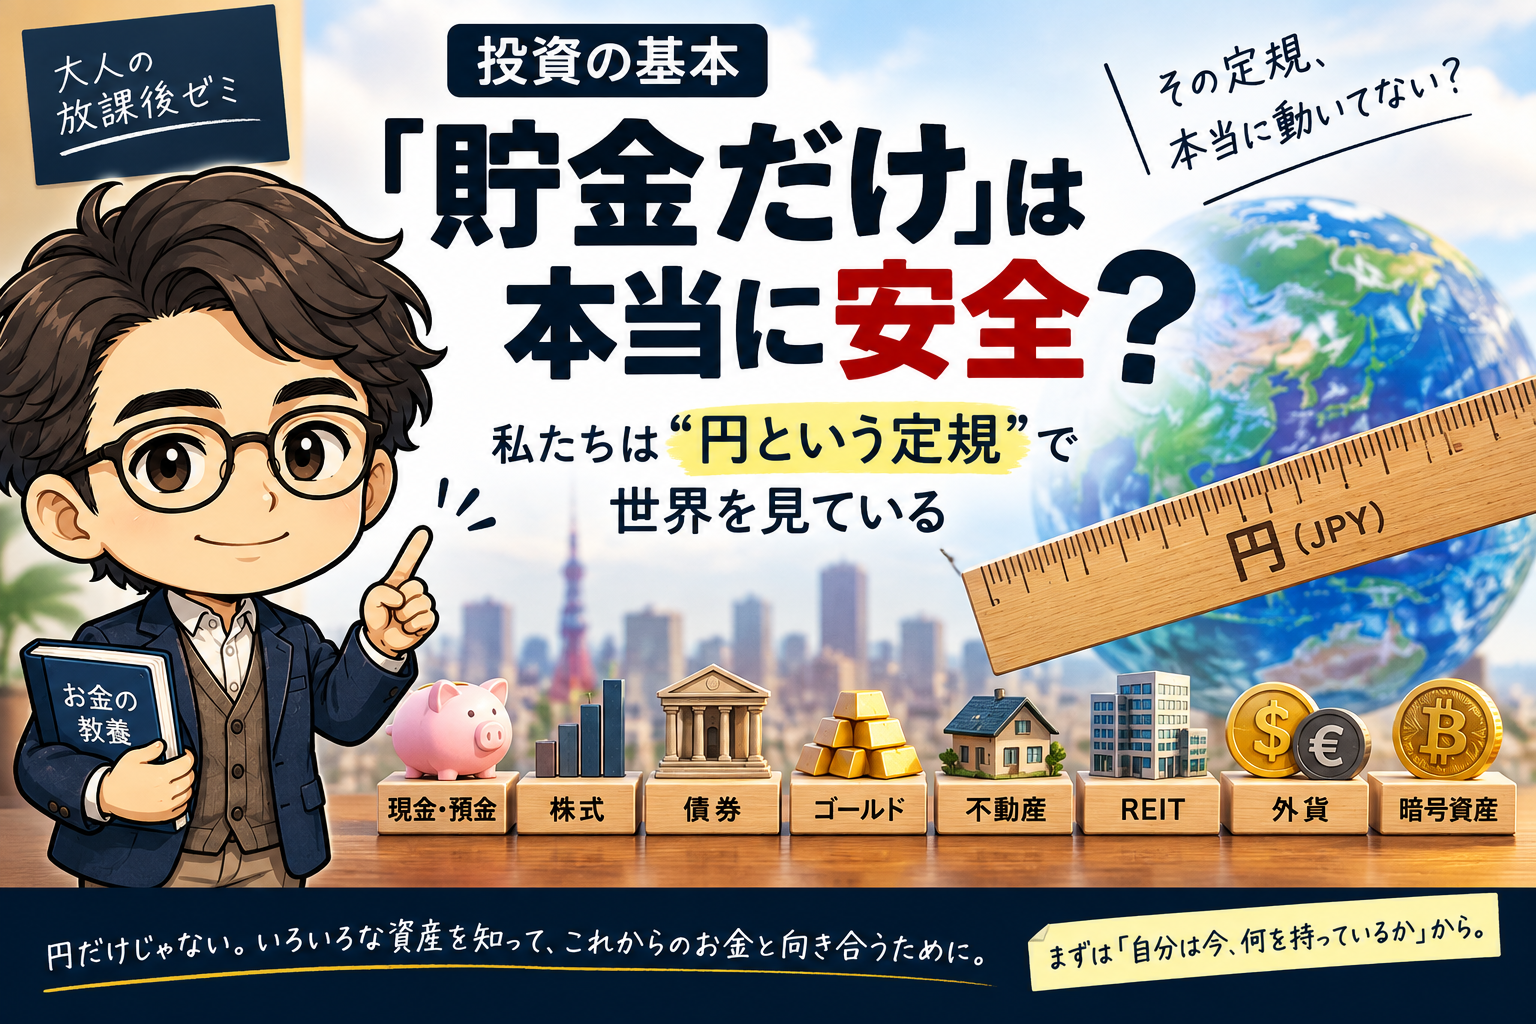
私たちは、無意識に「円という定規」で世界を測っている
ここからが今回、いちばん伝えたい話です。
日本で生活していると、
給料も円。
買い物も円。
家賃も円。
貯金も円。
基本的に、ほとんどのものを円で考えます。
だから私たちは無意識のうちに、「円」を動かない定規のように使って世界を見ています。
円でモノの値段を測る。
円でドルの値段を測る。
円で株式の値段を測る。
円でゴールドの値段を測る。
円で不動産の値段を測る。
すると、
「株が上がった」
「ゴールドが上がった」
「ドルが上がった」
と考えるのが自然になります。
でも、価格というのは相対的なものです。
たとえば、円建てのゴールド価格が上昇したとします。
これは、
「ゴールドの価値が円に対して上がった」
と見ることもできます。
でも反対側から見れば、
「円の価値がゴールドに対して下がった」
と見ることもできます。
同じ現象です。
ここで一度、考えてみてください。
動いているのは、本当にいつも相手側だけなのでしょうか。
私たちは「円という定規は固定されていて、周りの価格だけが動いている」と感じやすい。
でも、その定規自体の価値も、ほかのモノや通貨、資産との関係の中では動いています。
だからといって、何でも「円のせい」ではない
ここは非常に大切です。
株式、ゴールド、不動産、暗号資産などの価格が上昇したとき、
「全部、円の価値が下がったから」
と説明するのは正しくありません。
株式なら、企業業績、将来の成長期待、金利など。
ゴールドなら、世界的な需給、金利、地政学的な情勢など。
不動産なら、立地、需給、金利など。
暗号資産なら、その市場特有の需給、制度変更、投機的な動きなど。
それぞれ価格が動く理由があります。
円の価値の変化も、その一つの要因になり得る。
そのくらいに考えるのが適切です。
今回伝えたいのは、
「全部円安のせい」ではなく、「円そのものも動いている側の一つなんだ」
という視点です。
現金・預金は「危険」ではない
ここまで読むと、
「じゃあ現金や預金を持つのはダメなの?」
と思うかもしれません。
もちろん、そんなことはありません。
現金・預金には、とても重要な役割があります。
日々の生活ですぐ使える。
突然の出費にも対応しやすい。
近いうちに使う予定のお金を置いておきやすい。
投資商品のように日々大きな値動きをするものでもありません。
これは大きなメリットです。
生活費や数年以内に使う予定のお金まで、値動きの大きな資産に入れてしまえば、必要なタイミングで価格が下がっている可能性もあります。
一方で、円建ての預金残高が100万円のままでも、物価が上昇すれば、その100万円で買えるものは減る可能性があります。
つまり、
現金・預金にはリスクがない
ではなく、
株式などとは「持っているリスクの種類が違う」
と考えた方が分かりやすいでしょう。
資産には、それぞれ違う特徴がある
では、円の現金・預金以外には、どんな資産があるのでしょうか。
今回は今後の投資シリーズの入口として、それぞれを簡単に見てみます。
現金・預金
日々の支払いに使いやすく、円建てなら口座に表示される名目額は大きく変化しにくい資産です。
生活費や近い将来使うお金の置き場所として重要です。
一方で、物価が上昇すると購買力が低下する可能性があります。
株式
株式を持つということは、会社の一部を所有する権利を持つことです。
企業が利益を上げれば配当を受け取れる場合があり、会社への期待が高まれば株価が上昇することもあります。
一方で、業績悪化や市場環境によって株価が下落し、買った金額を下回る可能性もあります。
債券
国や企業などが資金を調達するために発行するものです。
債券を購入すると、条件に応じて利子を受け取り、満期を迎えれば元本が返済される仕組みが一般的です。
ただし、発行体の信用状態や金利の変化などによるリスクがあります。
金(ゴールド)
ここからは「ゴールド」と呼びます。
ゴールドは、世界中で取引されている実物資産です。
株式の配当や預金の利息のような収益を生む資産ではありませんが、世界的な需給、金利、地政学的な情勢などによって価格が変動します。
不動産
土地や建物を持つ資産です。
賃貸に出せば家賃収入を得られる可能性があり、売却価格が購入時より上昇することもあります。
一方で、空室、修繕、価格下落、金利、すぐ現金化しにくいことなど、不動産特有のリスクがあります。
REIT(不動産投資信託)
多くの投資家から集めた資金で、オフィスや商業施設、住宅などの不動産へ投資する仕組みです。
直接物件を購入するより少ない資金から不動産投資へ参加しやすい一方、価格変動や不動産市況、金利などの影響を受けます。
外貨・外国資産
日本円以外の通貨や、外国の株式・債券などを持つことです。
投資対象そのものの値動きに加え、為替レートが変わることで、円に換算した資産価値も動きます。
暗号資産
インターネット上で取引されるデジタル資産です。
市場の需給や制度、投機的な動きなどによって大きく価格が変動することがあり、ほかの資産以上に大きな値動きが発生する場合があります。
「分散投資」って、結局どういうこと?
ここで出てくるのが、分散投資です。
金融庁は、一つの資産だけに投資するより、国内・海外、株式・債券・不動産など値動きの異なる複数の資産へ分散することで、価格変動をある程度抑え、安定的な運用を目指す考え方を紹介しています。
今回の「円という定規」の話に置き換えるなら、
一つの価値だけに、自分の資産すべてを預けない
というイメージに近いでしょう。
円だけ。
株式だけ。
不動産だけ。
ゴールドだけ。
何か一つに極端に集中すると、その資産に大きな変化があったとき、自分の資産全体もその影響を強く受けます。
そこで、性質や値動きの異なるものへ分けて持つことで、一つのリスクだけに資産全体をさらさないようにする。
これが分散という考え方です。
ただし、
分散すれば絶対に損をしない
という意味ではありません。
複数の資産へ分散していても、全体として値下がりすることはあります。
分散投資は、安全を保証するものではなく、リスクの偏りを和らげるための方法の一つです。
「投資する・しない」の前に考えたいこと
ここまで読んだところで、一度視点を変えてみます。
投資について考えるとき、多くの人は、
「投資をするか、しないか」
という二択から考えます。
でも、その前にもう一つ問いがあります。
「自分は今、何を持っている?」
給料を円でもらう。
貯金も円。
将来使う予定のお金も円預金。
もし金融資産のほぼすべてが円建ての現預金なら、それも一つの資産配分です。
それ自体が良い、悪いという話ではありません。
近い将来使う予定のお金が多ければ、そういう選択が合っている人もいるでしょう。
重要なのは、
いろいろな資産を知ったうえで、自分で円預金中心を選んでいるのか。
それとも、
円しか知らなかったから、結果としてすべて円になっているのか。
この違いです。
見た目は同じでも、意味はかなり違います。
まとめ|まず「自分は何を持っている?」から考えてみよう
この記事の結論は、
「だから今すぐ投資を始めよう」
ではありません。
預金には、預金の役割があります。
株式には株式の特徴があります。
債券にも、ゴールドにも、不動産にも、それぞれ違う特徴とリスクがあります。
どれか一つが絶対に正しいわけではありません。
だから、
「円しか知らないから円だけ持つ」
ではなく、
それぞれの特徴を知ったうえで、
「自分は何を、どれくらい持つのか」
を考える。
投資を始めるかどうかを決めるのは、そのあとでも遅くありません。
一度、自分の資産を書き出してみてください。
現金はいくら。
預金はいくら。
株式はいくら。
投資信託はいくら。
ゴールド、不動産、その他の資産はあるか。
そして、
「自分の資産は、何に偏っているんだろう?」
と考えてみる。
そこからが、資産形成の勉強の本当のスタートなのかもしれません。
次回からは、今回登場した資産を一つずつ掘り下げていきます。
まずは、
「株式投資って結局なに? 株を買う=会社の一部を持つということ」
から始める予定です。
※投資には元本割れを含むさまざまなリスクがあります。本記事は情報提供を目的としたもので、特定の金融商品の購入を推奨するものではありません。実際の資産運用は、ご自身の目的、家計、リスク許容度などを踏まえて判断してください。
【PR】株式投資について、もう少し知りたい方へ
この記事では、円だけでなく、株式・債券・ゴールド・不動産など、 異なる特徴を持つ資産を知ることの大切さを紹介しました。
その中で「まず株式について実際に調べてみたい」という方は、 選択肢のひとつとしてDMM 株があります。
DMM 株では、日本株と米国株をひとつのアプリで取引でき、 米国株は1株から取引できます。
※株式投資には、価格変動等によって損失が生じる可能性があります。 手数料・取引条件・リスク等の最新情報は、公式サイトでご確認ください。


コメント