「NISAがお得なのは知っている。でも、仕組みまで説明できますか?」
NISAとは何なのか。
なぜ税金がお得なのか。
年間360万円と1,800万円は何が違うのか。
売却すると枠はどうなるのか。
そして、NISAにもデメリットはあるのか。
「NISAはやった方がいいらしい」という話はよく聞くようになりましたが、
「非課税保有限度額って何?」
「売却したら枠はどうなる?」
「NISAで損したら?」
「配当金も全部非課税?」
と聞かれると、意外と説明するのは難しいものです。
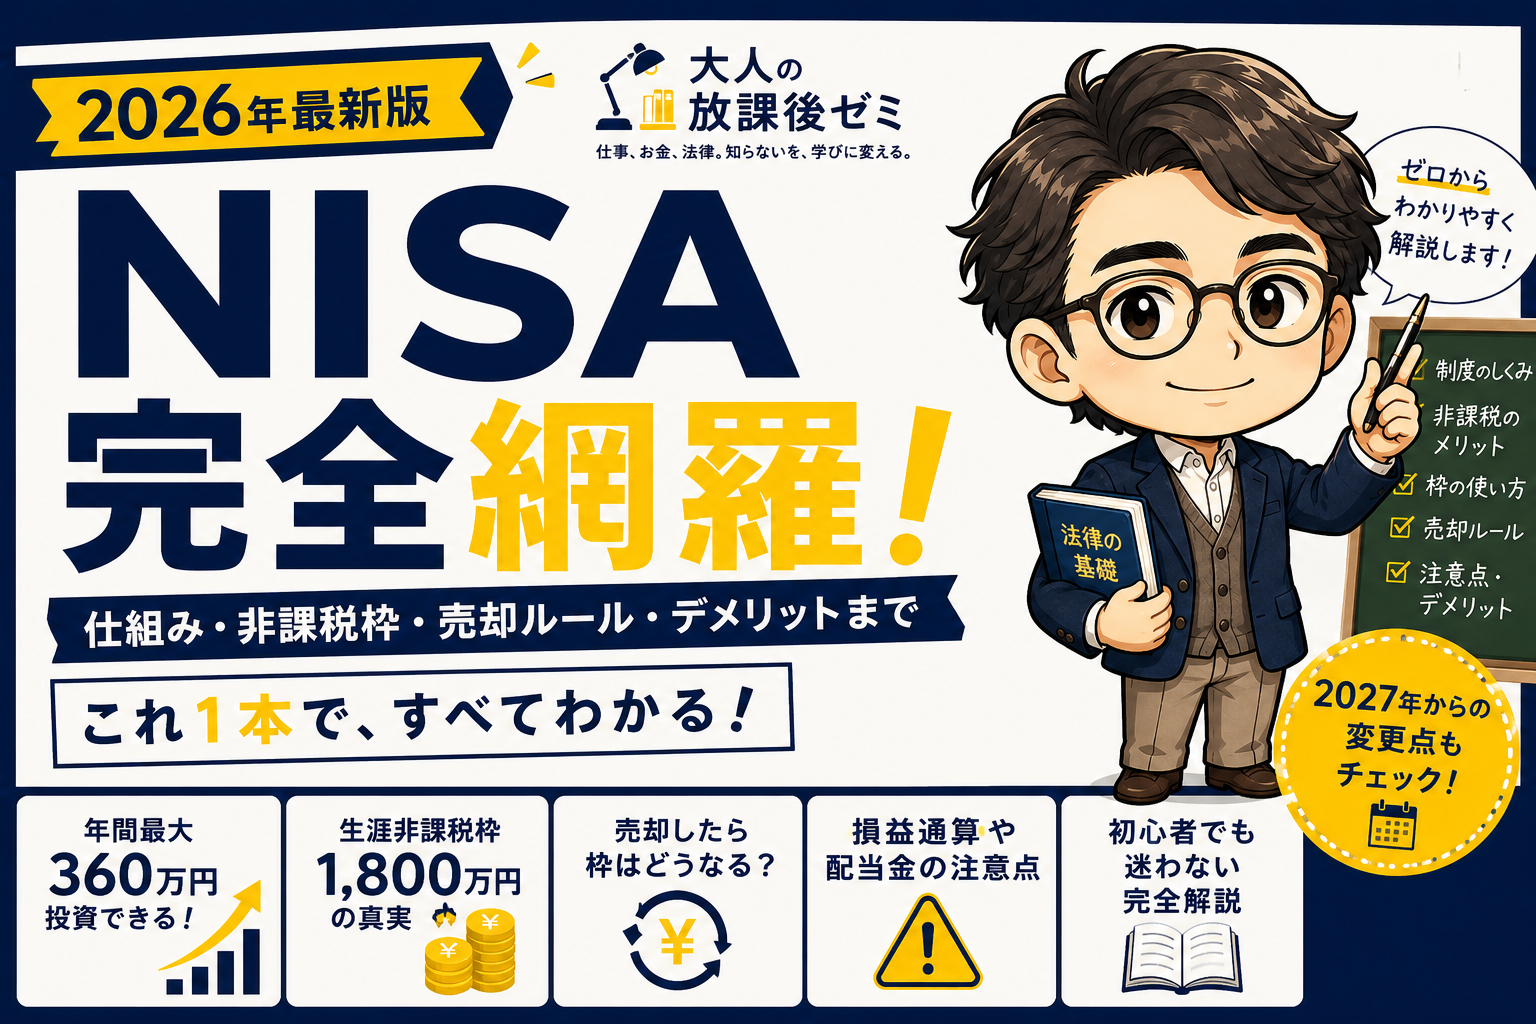
この記事では、NISAを初めて知る人でも理解できる基本から、実際に利用するなら知っておきたい売却ルール、損益通算、配当金の注意点、2027年からの変更までまとめて解説します。
「NISAって結局どういう制度?」を、この記事1本で理解できるところまで進めていきましょう。
なお、本記事は2026年8月時点の制度・公表情報をもとにしています。
2027年からの変更については、現在の制度と混同しないよう「成立済み・施行前」と明記して解説します。
先に結論|NISAで最低限知っておきたいこと
NISAを一言でいうと、
投資によって得た一定の利益などを非課税にできる税制優遇制度
です。
NISAそのものが投資商品なのではありません。
現在のNISAには、
つみたて投資枠:年間120万円
成長投資枠:年間240万円
があり、併用すれば年間最大360万円まで投資できます。
さらに、生涯にわたってNISAで保有できる非課税保有限度額は1,800万円。
ただし、成長投資枠で利用できるのは、そのうち1,200万円までです。
そして重要なのが、
NISAは利益を保証する制度ではない
ということ。
投資した商品が値下がりすれば、NISAでも損をする可能性があります。
NISAは「投資で勝てる制度」ではなく、
利益が出た場合の税負担を軽くできる制度
と理解するところから始めましょう。
1.NISAとは?「商品」ではなく「制度」
NISAは、銀行や証券会社で「NISA」という商品を買うものではありません。
NISAとは、株式や投資信託などへの投資によって得た売却益や配当・分配金などを、一定の条件のもとで非課税にできる制度です。
イメージすると、
NISA=税制優遇の箱
投資信託・株式など=箱の中に入れる商品
です。
つまり、
NISAを始める
ことと、
何に投資するか
は別の話です。
この「制度」と「商品」を分けて考えることが、NISAを理解する第一歩です。
2.NISAは何がお得?通常の投資との税金の違い
通常、上場株式等の売却で利益が出ると、原則として約20%の税金がかかります。
代表的な税率が20.315%です。
たとえば、
100万円で投資商品を購入。
それが120万円になったところで売却したとします。
利益は、
120万円-100万円=20万円
です。
20.315%で計算すると、
20万円×20.315%=40,630円
の税負担になります。
したがって、税引後の利益は、
159,370円
です。
一方、NISA口座内の非課税対象となる取引なら、この売却益20万円に対する税金は0円。
利益20万円をそのまま受け取れます。
| 通常の課税口座 | NISA | |
| 投資額 | 100万円 | 100万円 |
| 売却額 | 120万円 | 120万円 |
| 利益 | 20万円 | 20万円 |
| 税金 | 約40,630円 | 0円 |
| 税引後利益 | 約159,370円 | 20円 |
これがNISA最大のメリットです。
利益が大きくなれば、それだけ非課税による差も大きくなります。
3.でも「NISAなら儲かる」は間違い
ここは必ず押さえておきたいところです。
NISAは、
利益を非課税にする制度
であって、
利益を保証する制度ではありません。
100万円で買った商品が120万円になることもあれば、80万円になることもあります。
NISAを利用しても、
- 株価は下がる
- 投資信託も値下がりする
- 元本割れする可能性がある
- 商品によってリスクが違う
という投資そのもののリスクはなくなりません。
つまり、
「NISAを使うか」
と
「何に投資するか」
は別々に考える必要があります。
「NISAだから安心」ではなく、NISAの中で何を買うかによってリスクは変わります。
4.現在のNISAには2つの投資枠がある
2024年から始まった現在のNISAには、
つみたて投資枠
と
成長投資枠
があります。
どちらか一方しか使えないわけではなく、併用できます。
つみたて投資枠
年間投資枠は、
120万円
です。
対象となるのは、長期・積立・分散投資に適した一定の投資信託など。
すべての投資信託を自由に購入できるわけではなく、一定の基準を満たした商品が対象です。
成長投資枠
年間投資枠は、
240万円
です。
一定の上場株式や投資信託、ETF、REITなど、つみたて投資枠より幅広い商品が対象になります。
ただし、こちらも何でも購入できるわけではありません。
整理・監理銘柄や一定の投資信託など、対象外の商品があります。
また、
「成長投資枠=成長株しか買えない」
という意味でもありません。
5.年間最大360万円まで投資できる
2つの年間投資枠を合わせると、
つみたて投資枠
120万円
+
成長投資枠
240万円
=
年間最大360万円
となります。
| 積立投資枠 | 成長投資枠 | |
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象 | 一定の投資信託など | 一定の株式・投資信託・ETFなど |
| 併用 | ○ | ○ |
ただし360万円は、
「使える上限」
であって、
「使うべき金額」ではありません。
月1万円でも、3万円でも構いません。
NISAの枠を全部使うこと自体が目的ではないことを覚えておきましょう。
6.「1,800万円まで」の本当の意味
NISAには年間投資枠とは別に、
非課税保有限度額1,800万円
があります。
ここでよくある誤解が、
資産価値が1,800万円になったらNISAは終わり
というものです。
これは違います。
非課税保有限度額は、
購入したときの金額=簿価
で管理されます。
たとえば、
1,000万円分の商品を購入。
その後値上がりして、
2,000万円になったとします。
この場合でも、非課税保有限度額として使用しているのは取得金額ベースの、
1,000万円
です。
値上がりによって評価額が1,800万円を超えても、その値上がり分によって非課税保有限度額が追加で消費されるわけではありません。
したがってこの例なら、取得金額ベースではまだ800万円分の非課税保有限度額が残っています。
NISAの1,800万円は「現在の資産価値」ではなく、「いくらで買ったか」で考える。
ここは非常に重要です。
7.成長投資枠だけで1,800万円は使えない
もう一つ重要なルールがあります。
非課税保有限度額は全体で、
1,800万円
ですが、そのうち成長投資枠として利用できるのは、
1,200万円まで
です。
| 区分 | 非課税保有限度額 |
| NISA全体 | 1,800万円 |
| 内成長投資枠 | 1,200万円まで |
一方、つみたて投資枠だけを利用して1,800万円まで使うことは可能です。
ここでも、
年間投資枠
と
非課税保有限度額
を分けて考える必要があります。
年間240万円という数字は「1年間に成長投資枠で投資できる上限」。
1,200万円という数字は「非課税保有限度額のうち成長投資枠として使える上限」。
同じ「枠」でも意味が違います。
8.非課税で持てる期間は無期限
現在のNISAでは、
非課税保有期間は無期限
です。
制度自体も恒久化されています。
以前の一般NISAには5年間、つみたてNISAには20年間という非課税期間がありました。
現在のNISAでは、その期限を気にしながら売却する必要がありません。
制度上は長期間にわたって非課税で保有できます。
9.NISAの商品は途中で売れる?
売却できます。
NISAは、
一度入れたら老後まで引き出せない制度ではありません。
必要になれば、保有している商品を売却できます。
ここは、原則として60歳まで資産を引き出せないiDeCoとの大きな違いです。
そして現在のNISAでは、売却すると一定のルールで非課税保有限度額を再利用できます。
10.売ったら枠はいくら復活する?
ここはNISAを理解するうえで重要です。
たとえば、
100万円で購入した商品が、
150万円になったところで売却したとします。
この場合、翌年以降に再利用できる非課税保有限度額は、
150万円ではありません。
取得金額である、
100万円分
です。
逆に、
100万円で購入した商品が80万円に値下がりしてから売却した場合でも、非課税保有限度額は取得金額ベースで管理されるため、翌年以降に再利用できる総枠は100万円分です。
つまり、
売却価格ではなく、取得金額
で考えます。
なお、売却した年のうちにその総枠が戻るわけではありません。
再利用できるのは翌年以降です。
11.復活した枠を年間360万円に足せる?
ここも非常によく間違えます。
前年に100万円分の商品を売却。
翌年、100万円分の非課税保有限度額が再利用可能になったとします。
では、
年間360万円
+復活した100万円
=460万円
まで投資できるのでしょうか?
できません。
売却によって再利用できるのは、
非課税保有限度額
です。
その年に新たに投資できる、
年間投資枠
が増えるわけではありません。
NISAには、
①1年間にいくら投資できるか
と、
②合計でいくら非課税で保有できるか
という2種類の上限があります。
ここを分けて理解すると、NISAの枠の仕組みがかなり分かりやすくなります。
12.使わなかった年間投資枠は翌年に繰り越せない
今年の年間投資枠360万円のうち200万円しか使わなかったとします。
残った160万円を翌年へ持ち越して、
翌年520万円まで投資する、
ということはできません。
年間投資枠は、その年ごとの上限です。
翌年になれば、また翌年分の年間投資枠が設定されます。
これは先ほど説明した、
売却による非課税保有限度額の再利用
とは別の仕組みです。
| 使わなかった年間投資枠 | 売却した商品の総枠 | |
| 翌年への持ち越し | × | ○ |
| 基準 | その年の投資上限 | 取得金額(簿価) |
| 年間投資枠が増える? | × | × |
13.NISAの弱点①「損益通算」ができない
NISAは利益が非課税になる一方で、損失については注意が必要です。
NISA口座で生じた損失は、税務上、他の課税口座の利益と相殺するための損失として扱うことができません。
一方、課税口座の上場株式等では、一定の条件のもと、譲渡損失を他の上場株式等の譲渡益や一定の配当等と損益通算できる場合があります。
さらに、一定の要件を満たして確定申告を行えば、損失を翌年以後3年間繰り越せる場合もあります。
しかしNISAで生じた損失では、
損益通算も繰越控除もできません。
たとえば、
課税口座:+50万円
NISA:-30万円
だった場合、
「差し引き+20万円だから20万円だけ課税」
とはできません。
NISAの-30万円を、課税口座の+50万円と相殺することはできないのです。
これはNISAの重要な注意点の一つです。
14.NISAの弱点②「配当金」の受取方法に注意
個別株をNISAで保有する人には、もう一つ重要な注意点があります。
「NISAで買った株だから、配当金も自動的にすべて非課税」
とは限りません。
上場株式等の配当金をNISAで非課税にするためには、証券会社を通じて配当を受け取る、
株式数比例配分方式
など、制度上の条件を満たす必要があります。
株式数比例配分方式とは、保有している株式数に応じた配当金を証券会社の口座で受け取る方式です。
発行会社から直接配当金を受け取る方式などを利用すると、NISAで保有する上場株式の配当金であっても課税される場合があります。
個別株で配当金を受け取る場合は、
「NISAで買ったか」だけでなく「配当金をどう受け取る設定になっているか」
も確認しておきましょう。
15.NISAでは何を買える?
NISAで購入できる商品は、投資枠によって異なります。
| 積立投資枠 | 成長投資枠 | |
| 一定の投資信託 | ○ | ○ |
| ETF | 一定の商品 | ○※ |
| 個別株 | × | ○※ |
| REIT | × | ○※ |
※NISAの対象要件を満たす商品に限ります。
つみたて投資枠は、長期・積立・分散投資に適した一定の商品に絞られています。
成長投資枠は選択肢が広くなりますが、対象外の商品もあります。
つまり、
「NISA口座を作れば、どんな金融商品でも非課税で買える」
わけではありません。
16.つみたて投資枠と成長投資枠、どっちがいい?
これは、
「全員こっち」
とは言えません。
投資する目的、期間、金額、リスク許容度などによって変わります。
たとえば、
長期間コツコツ積み立てたい
→つみたて投資枠を中心に考える
個別株やETFなどにも投資したい
→成長投資枠も利用する
両方を組み合わせる
といった使い方があります。
また、
成長投資枠=ハイリスクな投資専用
という意味でもありません。
どの枠を使うか以上に、
その枠の中で何に投資するか
が重要です。
17.NISA口座はいくつ作れる?
NISA口座は原則として、
1人1口座
です。
同じ年に、
つみたて投資枠→A証券会社
成長投資枠→B証券会社
という分け方はできません。
2つの枠は同じ金融機関で利用します。
金融機関を変更すること自体は可能です。
ただし、その年にすでにNISA口座で買付けをしている場合など、変更できる時期にはルールがあります。
金融機関の変更を考える場合は、利用している金融機関や税務当局の最新案内を確認しましょう。
18.旧NISAを持っている人は?
2023年までの、
一般NISA
つみたてNISA
で購入した商品は、現在のNISAとは別枠で管理されます。
旧NISAで保有している資産があるからといって、現在のNISAの1,800万円の非課税保有限度額がその分減るわけではありません。
ただし、
旧NISAの商品を現在のNISAへロールオーバーすることはできません。
旧制度で購入した商品には、それぞれ旧制度の非課税期間が適用されます。
旧一般NISAは5年間、旧つみたてNISAは20年間という旧制度の非課税期間があります。
現在のNISAとは別の枠として考えましょう。
19.NISAは確定申告が必要?
NISA口座内で非課税の対象となる売却益などについては、その利益に税金を納めるための確定申告をする必要はありません。
ただし、
「NISAなら税金について何も考えなくていい」
とまで覚えるのは危険です。
先ほど説明したように、上場株式等の配当金では受取方式によってNISAの非課税対象にならない場合があります。
また、NISAで生じた損失を確定申告して、課税口座の利益と損益通算することもできません。
「NISAだから全部自動的に非課税」と考えるのではなく、
制度の条件を満たした利益等が非課税になる
と理解しておく方が正確です。
20.NISAを始める前に「生活防衛資金」を考える
制度上は年間最大360万円まで投資できます。
でも、
「360万円まで使えるなら、できるだけ使った方が得」
とは限りません。
NISAの非課税メリットを最大限使うことより、
近いうちに必要になるお金を投資に回さないこと
の方が重要です。
たとえば、
- 毎月の生活費
- 急な病気やケガ
- 車の修理
- 家電の故障
- 教育費
- 近いうちに予定している大きな支出
などに必要なお金まで投資してしまうと、相場が下落しているタイミングで現金が必要になり、損失を抱えたまま売却しなければならなくなる可能性があります。
そのため、
「NISA枠をいくら使えるか」より先に、「投資せず現金で残しておくお金はいくら必要か」
を考えることが大切です。
NISAの枠を全部埋めることが、資産形成の目的ではありません。
21.【成立済み・施行前】2027年からNISAはどう変わる?
ここは2026年時点で押さえておきたい最新情報です。
2026年度税制改正法は成立しており、2027年1月からNISAの対象年齢が拡充されます。
2026年8月現在は、まだ施行前です。
0~17歳については、つみたて投資枠に相当する仕組みが設けられ、
年間投資枠:60万円
非課税保有限度額:600万円
となります。
つまり、2027年からは未成年者についてもNISAを利用した長期的な資産形成の選択肢が広がります。
ただし、
2026年現在、0~17歳がこの新制度を利用できるわけではありません。
現在利用できる制度と、2027年から始まる制度を混同しないようにしましょう。
制度開始前には、金融庁や利用する金融機関の最新情報も確認してください。
22.結局、NISAはやった方がいい?
ここまで読んで、
「じゃあNISAはやった方がいいの?」
と思う人もいるでしょう。
NISAには大きな税制メリットがあります。
しかし、
NISAを利用すること
投資をすること
何に投資すること
は、それぞれ別の判断です。
考える順番は次のようになります。
①何のためのお金?
老後、教育、住宅、それとも余裕資金なのか。
②いつ使う?
数年後なのか、20年以上先なのか。
③どれくらい値下がりしても大丈夫?
資産が一時的に大きく下落しても、生活に支障がないか。
④何に投資する?
株式、投資信託、ETFなど、それぞれ特徴やリスクが違います。
⑤そのうえでNISAをどう使う?
ここで初めてNISAの税制メリットをどう活用するか考えます。
つまり、
「NISAがお得だから、とりあえず何か買う」
ではなく、
「自分の資産形成を考え、そのためにNISAを利用する」
という順番です。
まとめ|「NISAがお得らしい」から卒業しよう
最後に、この記事の内容を整理します。
- NISAは投資商品ではなく税制優遇制度
- 投資で得た一定の利益などを非課税にできる
- NISAでも元本割れする可能性はある
- つみたて投資枠は年間120万円
- 成長投資枠は年間240万円
- 併用すると年間最大360万円
- 非課税保有限度額は1,800万円
- 成長投資枠はそのうち1,200万円まで
- 1,800万円は時価ではなく取得金額(簿価)で管理
- 売却すると取得金額分の総枠を翌年以降に再利用できる
- 売却しても年間投資枠が増えるわけではない
- 未使用の年間投資枠は翌年へ繰り越せない
- NISAの損失は損益通算・繰越控除ができない
- 上場株式等の配当金は受取方式にも注意
- 非課税保有期間は無期限
- NISA枠を埋めるために生活資金まで投資しない
- 2027年から0~17歳にも制度が拡充される
ここまで理解できれば、
「NISAがお得らしい」
からは、もう一段先に進めています。
ただし、NISAはあくまで「入れ物」。
次に考えるべきなのは、
「そのNISAの中で、何を買うのか?」
です。
投資信託、ETF、個別株。
さらに、
インデックス投資とは何か。
オルカンとS&P500は何が違うのか。
信託報酬はどれくらい重要なのか。
分散投資とは何なのか。
一括投資と積立投資はどちらがいいのか。
暴落したときはどう考えるのか。
NISAとiDeCoはどう使い分けるのか。
ここからが、資産形成の本当の勉強です。
次回は、
「NISAで何を買う?投資信託・ETF・個別株の違い」
をテーマに解説します。
制度を理解したら、次は「中身」を学びましょう。
参考情報
NISAの制度・最新情報については、金融庁の公式情報を確認できます。
金融庁「NISA特設ウェブサイト」
税務上のNISAの取扱いについては国税庁。
国税庁「NISA制度」
※本記事は2026年8月時点の制度・公表情報をもとに作成しています。投資には元本割れ等のリスクがあります。制度や税務上の取扱いは変更される場合があるため、実際に利用する際は金融庁・国税庁・利用する金融機関等の最新情報をご確認ください。
コメント