「103万円の壁」「106万円の壁」「130万円の壁」。
言葉は聞いたことがあっても、
「結局、自分はいくらまで働いていいの?」
と聞かれると、よく分からない。
そんな人は多いのではないでしょうか。
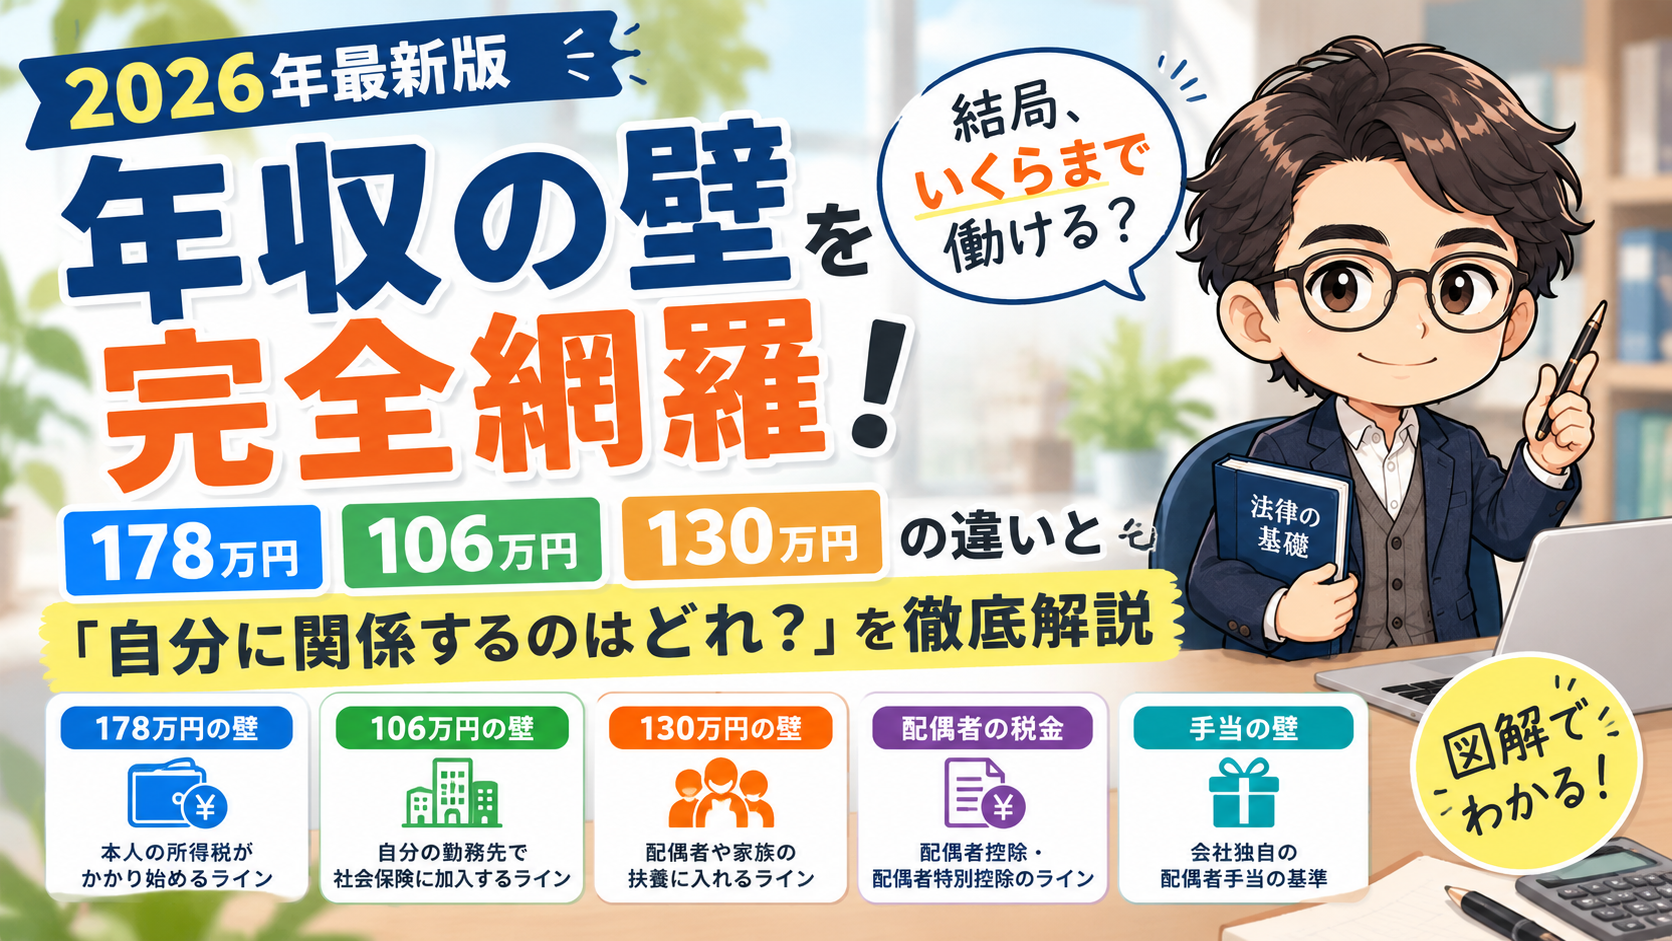
実は、「年収の壁」というひとつの制度が存在するわけではありません。
所得税、住民税、配偶者の税金、社会保険への加入、社会保険の扶養、そして会社独自の配偶者手当。
性質のまったく違う複数の制度が、「○○万円の壁」という同じような呼ばれ方をしているため、分かりにくくなっているのです。
しかも2025年から2026年にかけて、税金と社会保険の両方で制度改正が相次いでいます。
昔のように、
「103万円を超えなければ大丈夫」
とだけ覚えておけばよい時代ではありません。
この記事では、2026年9月時点の制度をもとに、それぞれの壁が、
「何の制度なのか」
「誰に関係するのか」
「超えると何が変わるのか」
を1つずつ整理します。
読み終わるころには、ニュースで出てくる数字を暗記するのではなく、自分の場合はどの壁が関係するのかを判断できるようになることを目指します。
なお、この記事で紹介する年収額は、主に給与収入だけがある場合の目安です。
実際の判定には所得額、働き方、家族構成、勤務先、健康保険の種類などによって違いがあります。
最初に結論|「年収の壁」は1つではない
年収の壁を理解するうえで、最初に覚えておきたいことがあります。
それは、
税金の壁と社会保険の壁は別物
ということです。
たとえば2026年に大きく報道されている「178万円」は、主に本人の所得税に関係する数字です。
一方、「106万円」は短時間労働者が勤務先の社会保険に加入する条件に関係してきた数字。
「130万円」は、配偶者や親などの社会保険上の扶養に入れるかどうかに関係する数字です。
つまり、
「178万円まで所得税がかからないなら、178万円まで扶養でいられる」
ということではありません。
ここを混同すると、年収の壁は一気に分からなくなります。
もう1つ重要なのが、「壁を超えたら必ず損」という考え方です。
所得税の場合、壁を少し超えたからといって、突然何十万円もの税金が発生するわけではありません。
一方、社会保険では、新たに健康保険料や厚生年金保険料の負担が生じることで、収入が増えたのに一時的に手取りの伸びが小さくなるケースがあります。
ただし、社会保険に加入すると厚生年金や傷病手当金などの保障も増えます。
したがって、
「何万円を超えたら損か」だけで働き方を決めるのではなく、その数字が何の制度なのかを知ること
が重要です。
年収の壁とは何か
「年収の壁」は法律上の正式名称ではありません。
ある年収や働き方を境に、
・税金がかかり始める
・税金の控除額が変わる
・勤務先の社会保険に加入する
・家族の社会保険の扶養から外れる
・会社独自の配偶者手当がなくなる
といった変化が起こるため、一般的に「壁」と呼ばれています。
しかも、それぞれ違う制度です。
たとえば所得税と社会保険では、計算方法も判定方法も違います。
だから、ある人には106万円が非常に重要でも、別の人には106万円という数字そのものがほとんど関係しないこともあります。
まずは「年収の壁は1本の線ではない」と理解するところから始めましょう。
税金と社会保険をまず分ける
年収の壁は、大きく分けると次のように整理できます。
税金に関係するもの
・本人の所得税
・本人の住民税
・配偶者控除、配偶者特別控除などによる配偶者側の税金
社会保険に関係するもの
・短時間労働者が勤務先の健康保険・厚生年金へ加入する条件
・配偶者や親などの健康保険の被扶養者になれる条件
さらに別のもの
・会社独自の配偶者手当、家族手当
この3グループを分けて考えるだけでも、かなり整理しやすくなります。
2026年の「178万円の壁」とは?
2026年に特に注目されているのが、所得税の「178万円」です。
2026年度税制改正によって基礎控除や給与所得控除が見直され、給与収入だけでほかに所得がないなど一定の場合には、給与収入178万円以下で所得税等がかからない仕組みとなりました。
国税庁によると、2026年度改正による基礎控除・給与所得控除などの改正は、2026年12月1日に施行され、2026年分以後の所得税に適用されます。
つまり2026年8月や9月の時点で毎月の給与から差し引かれる源泉所得税がすべて新しい仕組みに切り替わっているわけではありません。
2026年分については、年末調整などで精算されることになります。
給与所得控除の最低保障額は、2026年・2027年分では74万円。
基礎控除は一定の所得水準の場合、最高104万円となります。
そのため、
74万円+104万円=178万円
という計算になります。
ただし、ここで最も重要な注意があります。
178万円は「社会保険の扶養ライン」ではない
178万円は主に本人の所得税の話です。
たとえば、
「178万円までなら夫の社会保険の扶養に入れる」
という意味ではありません。
社会保険上の扶養には、別に130万円などの基準があります。
また、178万円を超えた瞬間に178万円全体へ所得税がかかるわけでもありません。
基礎控除や給与所得控除、社会保険料控除などを差し引いた後の課税所得に対して所得税が計算されます。
つまり、
178万円=本人の所得税を考えるときの重要な数字
と覚えておくのがよいでしょう。
「106万円の壁」とは?
ここからは社会保険です。
いわゆる「106万円の壁」は、パート・アルバイトなどの短時間労働者が、自分の勤務先の健康保険・厚生年金へ加入する条件に関係する言葉です。
従来、一定規模以上の勤務先で働く短時間労働者については、主に次の条件を満たすと社会保険への加入対象になります。
・週の所定労働時間が20時間以上
・2か月を超える雇用の見込みがある
・学生ではない
・勤務先が社会保険の適用拡大の対象となる規模である
・所定内賃金が月額8.8万円以上
この「月額8.8万円」を年収に換算すると、およそ106万円。
これが「106万円の壁」と呼ばれてきた理由です。
2026年現在、企業規模については原則として、厚生年金保険の被保険者数が51人以上の企業などが対象です。
しかし、この仕組みも今後変わっていきます。
2026年10月、「106万円の壁」はどう変わる?
2026年10月には大きな変更があります。
短時間労働者の社会保険加入条件のうち、
「所定内賃金が月額8.8万円以上」
という賃金要件が撤廃される予定です。
厚生労働省は、2026年10月にこの賃金要件を撤廃予定と案内しています。
そのため今後は、
「年収が106万円を超えたか」
よりも、
「週20時間以上働くか」
という働き方がより重要になります。
ただし、
「2026年10月に106万円の壁がすべてなくなる」
という説明は正確ではありません。
2026年10月に撤廃される予定なのは、月額8.8万円という賃金要件です。
週20時間以上という条件などは残ります。
また、企業規模要件についても一気に撤廃されるわけではなく、今後段階的に縮小されます。
2027年10月からは36~50人規模の企業も対象となる予定で、その後も対象企業が段階的に広がっていきます。
つまり今後は、
「106万円を超えないように働く」から「週何時間働くかを確認する」へ
考え方が変わっていくことになります。
130万円の壁とは?
次は「130万円の壁」です。
これは主に、配偶者や親などが加入している健康保険の被扶養者として認定されるかどうかに関係する基準です。
原則として年間収入130万円未満などの要件を満たしていることが必要です。
60歳以上または一定の障害がある場合には180万円未満という基準があります。
ここで106万円との違いを整理すると、
106万円の壁
→ 自分の勤務先の社会保険へ加入するか
130万円の壁
→ 家族の社会保険の扶養に入れるか
です。
同じ社会保険の話でも、入口が違うのです。
たとえば勤務先が短時間労働者への社会保険適用の対象外だったとしても、年間収入の見込みが130万円以上となり社会保険上の扶養から外れれば、自分で保険に入る必要があります。
その場合、
勤務先の社会保険の加入対象になれば勤務先の健康保険・厚生年金へ加入し、
勤務先の社会保険に加入できない場合には、原則として国民健康保険・国民年金などへ加入することになります。
「130万円を超えれば必ず国民健康保険になる」というわけではありません。
2026年4月から130万円の判定方法が変わった
2026年4月1日から、社会保険の被扶養者認定における収入確認について新しい取扱いが始まりました。
一定の条件を満たす場合、労働条件通知書などに記載された労働契約上の賃金から見込まれる年間収入を基準として扶養認定を行う取扱いです。
日本年金機構は、2026年4月1日以降の認定について、この新しい取扱いを案内しています。
たとえば労働契約上の賃金から計算した年間収入が130万円未満であり、その他の認定要件も満たす場合には、原則として被扶養者として取り扱われます。
契約段階ではあらかじめ見込むことが難しい一時的な時間外労働による賃金などについても、新しい考え方が導入されています。
ただし、
「残業代は何円稼いでも扶養判定に入らない」
という意味ではありません。
労働契約上の賃金には基本給だけでなく、諸手当や賞与なども含まれます。
また、契約内容自体が変わり、恒常的に収入が増えるようなケースは別です。
さらに重要な条件があります。
この労働契約を使った新しい判定方法は、給与収入のみである場合などが前提です。
障害年金など給与以外の収入がある場合など、この方法を利用できないケースがあります。
したがって、
「契約書に130万円未満と書いてあれば、どんな人でも扶養になれる」
という制度ではありません。
一時的に130万円を超えたら即アウト?
これもよくある誤解です。
繁忙期や人手不足などによって一時的に労働時間が増え、結果として収入が130万円以上となった場合でも、必ずその瞬間に扶養から外れるとは限りません。
「年収の壁・支援強化パッケージ」には、一時的な収入変動について事業主が証明することで、被扶養者認定を継続できる仕組みがあります。
ただし、これは一時的な収入増に対応する仕組みです。
今後も恒常的に130万円以上になることが見込まれるのに、ずっと扶養のままでいられる制度ではありません。
また、2026年4月からの労働契約ベースの判定では、認定時に見込めなかった臨時収入によって結果的に130万円以上となった場合でも、その金額が社会通念上妥当な範囲にとどまる場合には、それだけを理由に認定を取り消す必要はないという取扱いも示されています。
つまり、
「130万円を1円超えたら即アウト」でもなければ、「130万円を超えても何年でも大丈夫」でもない
ということです。
19歳以上23歳未満は「150万円未満」
社会保険上の扶養にはもう1つ重要な変更があります。
2025年10月1日以降、被扶養者が19歳以上23歳未満で、被保険者の配偶者ではない場合、年間収入要件が、
130万円未満
から
150万円未満
へ引き上げられました。
大学生年代の子どものアルバイトなどをイメージすると分かりやすいでしょう。
ただし、学生であることは条件ではありません。
年齢で判定されます。
また、配偶者は対象外です。
年齢については、その年の12月31日時点で19歳以上23歳未満かどうかで判定されます。
つまり、19歳の誕生日を迎える年から22歳の誕生日を迎える年までが基本的な対象期間となり、23歳になる年は130万円未満の基準へ戻ります。
したがって、
「新しい年収の壁は150万円になった」
と全員に当てはめるのは誤りです。
配偶者控除・配偶者特別控除はどうなる?
ここから再び税金の話です。
結婚している世帯では、
「配偶者が働くと夫や妻の税金がどうなるのか」
も気になるところでしょう。
ここで登場するのが、
配偶者控除
配偶者特別控除
です。
これは、働いている配偶者本人の所得税ではなく、条件を満たしたもう一方の配偶者の税負担を軽くする制度です。
つまり、
「自分に所得税がかかるライン」と「配偶者の控除が変わるライン」は別
です。
2026年度税制改正では、配偶者控除などの判定に使われる所得要件も見直されました。
2026年・2027年分について、給与収入だけの場合、
配偶者控除の対象となる配偶者は給与収入136万円以下が目安です。
136万円を超えても、すぐに配偶者側の控除がゼロになるわけではありません。
配偶者特別控除へ移り、一定の収入まで控除が続きます。
納税者本人の所得が一定以下の場合、配偶者の給与収入が169万円以下なら38万円の配偶者控除または配偶者特別控除を受けられる場合があります。
その後、配偶者の収入が増えるにつれて控除額が段階的に減り、給与収入が207万円を超えると配偶者特別控除の対象外となります。
ただし、納税者本人の所得が高い場合には控除額が小さくなり、合計所得金額が1,000万円を超える場合には配偶者控除・配偶者特別控除は利用できません。
ここでも、
「配偶者が136万円を1円超えたら世帯が大損する」
という仕組みではありません。
一定範囲では、配偶者特別控除によって段階的に調整されています。
住民税も所得税とは別
所得税が178万円までかからないなら、
「住民税も178万円までゼロなのでは?」
と思うかもしれません。
しかし、所得税と住民税は別です。
国税庁は、2026年分について、給与収入だけでほかに所得がない場合、住民税の所得割については給与収入119万円以下ならかからないと案内しています。
ただし住民税には所得割のほか、均等割や森林環境税などもあり、非課税基準は家族構成や自治体などによって異なる場合があります。
そのため、
「所得税ゼロ=住民税もゼロ」ではありません。
自分が住んでいる自治体の非課税基準を確認する必要があります。
会社独自の「配偶者手当」という壁もある
税金と社会保険だけを確認して安心するのも早い場合があります。
会社によっては、
「配偶者の年収が○万円以下なら配偶者手当を支給する」
といった独自の制度を設けています。
これは法律上の配偶者控除や社会保険とは別です。
たとえば国の所得税制度が変わったからといって、会社の配偶者手当の基準も自動的に178万円へ変わるわけではありません。
会社によっては103万円、130万円など独自の基準を設けていることがあります。
そのため、配偶者手当を受けている家庭では、
勤務先の就業規則や給与規程
も確認しておきましょう。
社会保険に加入するのは「損」なのか?
「社会保険に入ると手取りが減るから損」
と言われることがあります。
確かに、これまで家族の扶養に入っていた人が自分の勤務先の社会保険へ加入すると、健康保険料や厚生年金保険料が給与から引かれるようになります。
そのため、加入直後は、
「収入は増えたのに、思ったほど手取りが増えない」
ということがあります。
ただし、社会保険に加入することで得られるものもあります。
たとえば、
・厚生年金へ加入することで、将来受け取る年金額が増える
・病気やケガで働けない場合、条件を満たせば傷病手当金を受け取れる
・出産のために仕事を休む場合、条件を満たせば出産手当金を受け取れる
・健康保険料や厚生年金保険料は原則として会社と本人が負担する
などです。
社会保険料は単なる税金ではなく、社会保障を受けるための保険料です。
したがって、
「社会保険に入ったら絶対損」
という見方だけで判断するのは適切ではありません。
年収の壁を一覧で整理
ここまでの代表的な数字を整理すると、次のようになります。
| 金額・基準 | 主な制度 | 誰に関係する? | ポイント |
|---|---|---|---|
| 約106万円 | 短時間労働者の社会保険 | 一定の勤務先で働く短時間労働者 | 月8.8万円要件は2026年10月撤廃予定 |
| 119万円 | 住民税の所得割 | 給与収入のみの本人 | 均等割などは別の非課税基準あり |
| 130万円未満 | 社会保険の被扶養者 | 配偶者や家族の扶養に入る人 | 2026年4月から一定の場合に労働契約ベースで判定 |
| 136万円以下 | 配偶者控除 | 配偶者がいる世帯 | 2026・2027年分の給与収入換算の目安 |
| 150万円未満 | 社会保険の被扶養者 | 配偶者を除く19歳以上23歳未満 | 2025年10月から適用 |
| 169万円以下 | 配偶者控除・配偶者特別控除 | 配偶者がいる世帯 | 一定の場合に38万円の控除を維持できる目安 |
| 178万円 | 本人の所得税 | 給与収入のみなど一定の人 | 2026年分から適用 |
| 207万円以下 | 配偶者特別控除 | 配偶者がいる世帯 | これを超えると配偶者特別控除の対象外 |
※上記は制度を理解するための代表的な目安です。本人や配偶者の所得、家族構成、勤務先、ほかの収入などによって扱いは変わります。
結局、いくらまで働けばいい?
ここまで読んで、
「制度が違うのは分かった。でも結局いくらまで働けばいいの?」
と思った人もいるでしょう。
答えは、
全員に共通するベストな年収はありません。
特に確認したいのは次のポイントです。
・週の所定労働時間は20時間以上か
・勤務先は短時間労働者の社会保険適用対象か
・配偶者や親の社会保険の扶養に入っているか
・会社独自の配偶者手当があるか
・今後さらに勤務時間や年収を増やしたいか
・短期的な手取りと長期的な社会保障のどちらを重視するか
ここからは代表的なケースで考えます。
ケース1|社会保険の扶養内を維持したい
配偶者などの社会保険の扶養を維持したい場合、まず130万円だけを見るのではなく、
自分の勤務先で社会保険へ加入する条件に該当しないか
を先に確認します。
たとえば勤務先が対象企業で、週20時間以上などの条件を満たせば、130万円未満であっても勤務先の社会保険へ加入するケースがあります。
2026年10月以降は月額8.8万円の賃金要件が撤廃予定なので、特に「週20時間」が重要になります。
したがって、
「130万円を超えなければ扶養内」
とだけ考えるのは危険です。
ケース2|もっと働いて収入を増やしたい
もっと働きたい人が、
「社会保険料を払いたくないから」
という理由だけで収入を抑え続ける必要があるとは限りません。
社会保険加入直後は、保険料負担によって収入の増加ほど手取りが増えないことがあります。
しかし、その後さらに収入が増えていけば、原則として手取りも増えていきます。
そこで大切なのは、
壁を1万円だけ超えた状態と比較するのではなく、今後どこまで働くつもりなのか
という視点です。
年収を大きく増やしていく予定なら、壁を避け続けることが必ずしも最適とは限りません。
ケース3|社会保険の保障を重視したい
病気やケガで働けなくなった場合の保障や、将来の厚生年金を重視するなら、勤務先の社会保険へ加入すること自体にメリットがあります。
短期的な手取りだけではなく、
・将来の年金
・病気やケガへの保障
・出産時の保障
・今後のキャリアや働き方
まで含めて判断するとよいでしょう。
よくある誤解
最後に、年収の壁について特に多い誤解を整理します。
「178万円までなら社会保険の扶養に入れる」
誤りです。
178万円は主に本人の所得税に関係する数字で、社会保険の扶養は別に判定されます。
「106万円の壁は2026年10月に完全になくなる」
正確ではありません。
2026年10月に撤廃予定なのは月額8.8万円という賃金要件です。
週20時間以上などの条件は残り、企業規模要件も段階的に縮小されます。
「130万円を1円超えたら即扶養から外れる」
必ずしもそうではありません。
一時的な収入増についての取扱いや、2026年4月からの労働契約を使った新しい判定方法があります。
ただし、恒常的に基準を超える人が無期限に扶養を維持できる制度ではありません。
「19~22歳なら誰でも150万円まで扶養」
誤りです。
社会保険上の150万円基準は、被保険者の配偶者を除く19歳以上23歳未満の人が対象です。
「所得税がゼロなら住民税もゼロ」
誤りです。
所得税と住民税では控除や非課税基準が違います。
「社会保険に入ったら損」
一面的な見方です。
保険料負担は発生しますが、厚生年金や傷病手当金などの保障も増えます。
2026年以降は「年収だけ」を見ても判断できない
年収の壁は今、大きな転換期にあります。
2026年分からは所得税の178万円という新しい基準が登場。
2026年4月からは、社会保険の扶養認定で労働契約を利用する新しい取扱いが開始。
2026年10月には、短時間労働者の社会保険加入における月額8.8万円の賃金要件が撤廃予定。
さらに企業規模要件も今後段階的に縮小されます。
つまり、
「年収○万円を超えないように働けばいい」
という考え方だけでは判断できなくなっています。
特に社会保険については、
年収よりも「週何時間働くのか」「どの会社で働くのか」
がますます重要になっていきます。
まとめ
「年収の壁」は1つの制度ではありません。
2026年現在、特に覚えておきたいのは次の違いです。
178万円
→ 主に本人の所得税
いわゆる106万円
→ 短時間労働者が勤務先の社会保険へ加入する条件
→ 2026年10月に月額8.8万円の賃金要件を撤廃予定
130万円
→ 社会保険上の被扶養者認定
→ 2026年4月から一定の場合に労働契約を使った新しい判定方法
150万円
→ 配偶者を除く19歳以上23歳未満の社会保険上の被扶養者の収入要件
そして、これらとは別に、
・住民税
・配偶者控除、配偶者特別控除
・会社独自の配偶者手当
があります。
だから大切なのは、
「何万円まで働けば得?」
という数字だけを見るのではなく、
「自分には、どの制度が関係しているのか」
を確認することです。
知らない数字を暗記するより、仕組みを理解した方が、制度が変わったときにも対応できます。
社会保険の「週20時間」をもっと詳しく知りたい方へ
2026年10月以降は、「106万円」という年収よりも週20時間という働き方がさらに重要になります。
パート・アルバイトの社会保険加入について、
「契約では週20時間未満だけど、実際には20時間以上働いている場合はどうなる?」
「残業や有給はどう扱う?」
などを詳しく知りたい方は、
【内部リンク:パート・アルバイトの社会保険「週20時間」の記事】
もあわせてご覧ください。
参考情報・一次情報
厚生労働省「年収の壁・支援強化パッケージ」
日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
厚生労働省・日本年金機構「社会保険適用拡大」
国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)」
国税庁「家族と税」
国税庁「令和8年度税制改正のあらまし」
主要な制度内容については、2026年9月1日時点の公的情報を確認しています。実際の税額や社会保険の加入・扶養認定は、本人の所得、勤務先、加入する健康保険などによって異なるため、個別の判断が必要な場合は勤務先、健康保険の保険者、年金事務所、税務署、市区町村などへ確認してください。
コメント